
50 млрд единиц базовой валюты: история валютного дилинга Нефтепромбанка (NPB Markets, NPBFX)
 Артем Александрович
Аттестованный финансовый аналитик | БКЭ ЦБ РФ
· 14 мин чтения
· 38
В 1999 году клиентский оборот валютных операций с кредитным плечом в Нефтепромбанке достиг 50 млрд единиц базовой валюты за год. Для российского финансового рынка конца 1990-х это заметный показатель. Особенно если учесть, что интернет-трейдинг еще не получил массового распространения, привычных торговых терминалов практически не существовало, а многие сделки заключались по телефону.
Этот результат занимает отдельное место в истории NPB Markets, которая началась с валютного дилинга Нефтепромбанка в 1996 году. За три года направление прошло путь от организации клиентских операций до ежегодного оборота, эквивалентного сотням тысяч стандартных торговых лотов.
Но здесь возникает вопрос: что именно означают 50 млрд единиц базовой валюты? Это реальные деньги клиентов, сумма банковских операций или стоимость контрактов, многократно открытых с использованием кредитного плеча?
Разница принципиальная. Один и тот же капитал может обеспечивать торговые операции на миллионы долларов. Поэтому высокий оборот способен сочетаться с относительно небольшой суммой средств на счетах.
Разберемся, как рассчитывается этот показатель, почему в конце 1990-х он имел особое значение и какие выводы из него можно сделать спустя почти три десятилетия.
Валютный рынок и Нефтепромбанк в конце 1990-х
Валютный рынок конца 1990-х существенно отличался от привычного трейдерам Forex.
В 1999 году доллар, немецкая марка, британский фунт и японская иена оставались важнейшими инструментами международной торговли. Одновременно происходила перестройка европейской валютной системы: 1 января 1999 года появился евро. Первоначально он использовался для безналичных расчетов и финансовых операций, а банкноты и монеты поступили в обращение только в 2002 году.
Появление единой европейской валюты повлияло на структуру Forex. Валютные пары между странами, перешедшими на евро, постепенно исчезли из торговли. Банкам пришлось перестраивать системы котирования, управления рисками и обработки сделок.
Масштаб рынка уже тогда впечатлял. Согласно исследованию Банка международных расчетов (BIS), среднедневной оборот мирового валютного рынка в апреле 1998 года составлял около $1,5 трлн.
Однако рост оказался не бесконечным. К апрелю 2001 года показатель снизился до $1,2 трлн в день. BIS связывал изменение активности, в частности, с введением евро, консолидацией банковского сектора и распространением электронных торговых систем.
Получается интересное противоречие. Мировой Forex переживал структурные изменения, а отдельные участники рынка продолжали развивать клиентские операции.
Нефтепромбанк оказался в числе организаций, которые осваивали валютный дилинг с использованием заемных средств.
По собственной исторической хронологии NPB Markets, работа с клиентскими валютными сделками началась в 1996 году. Банк предоставлял котировки и исполнял распоряжения клиентов по телефону.
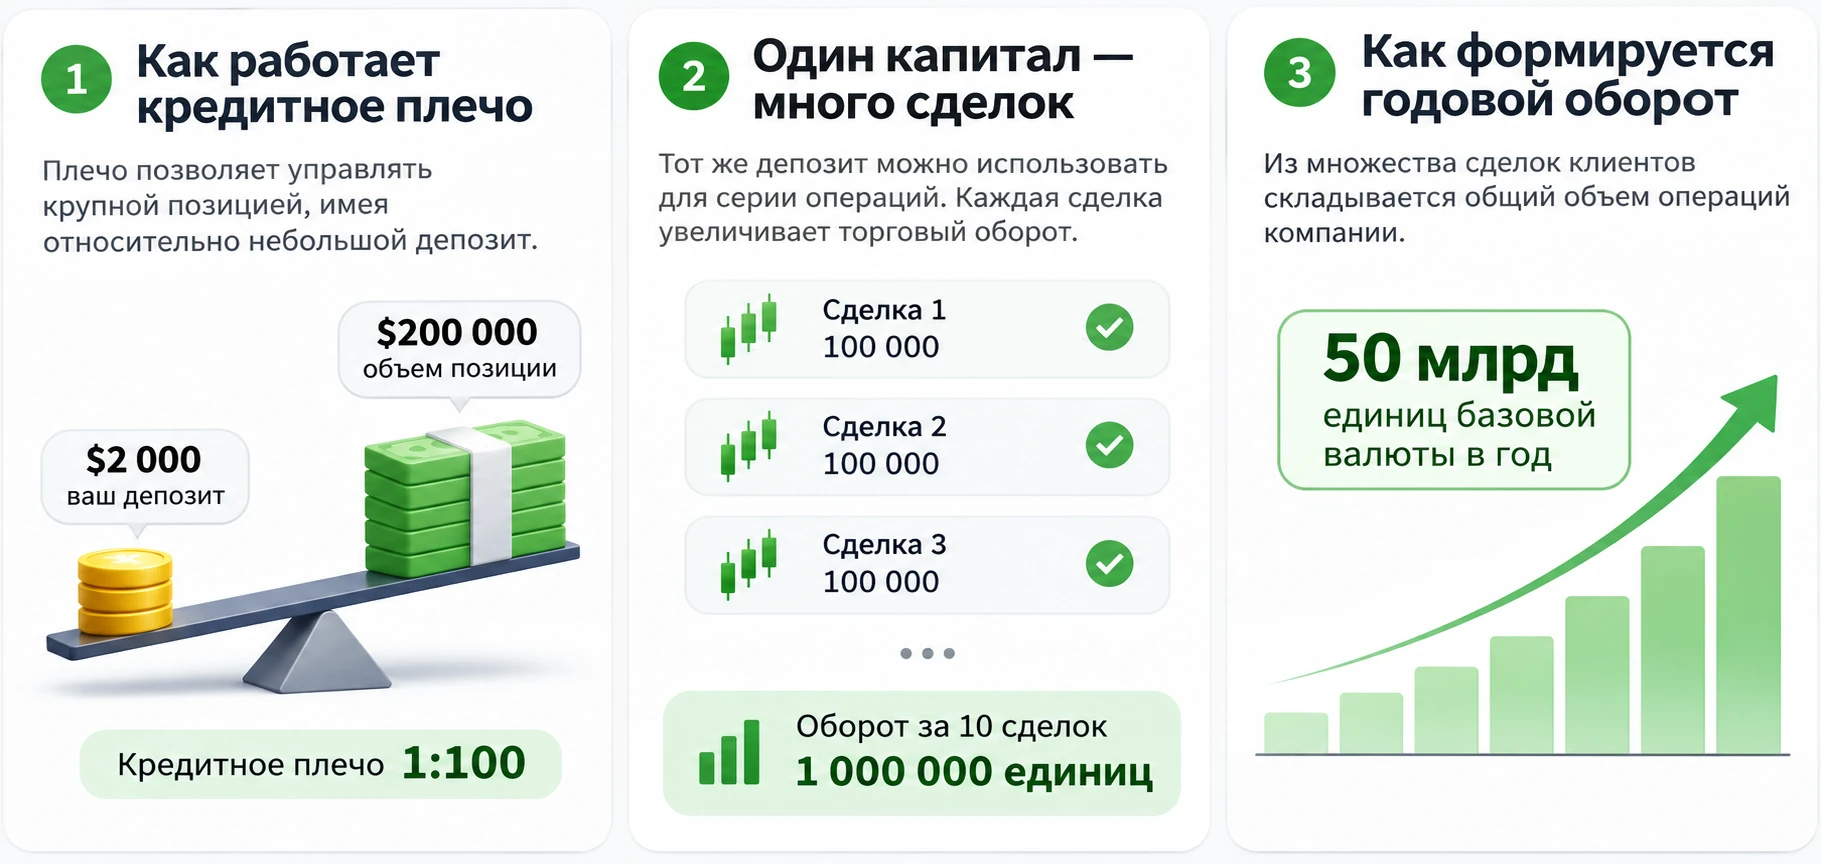
В 1999 году годовой оборот таких операций достиг 50 млрд единиц базовой валюты.
Это корпоративный исторический показатель. В общедоступной юбилейной хронологии не приведены первичные торговые реестры, распределение по инструментам и подробная методика расчета, поэтому независимая проверка суммы требует дополнительных данных.
Что означают единицы базовой валюты
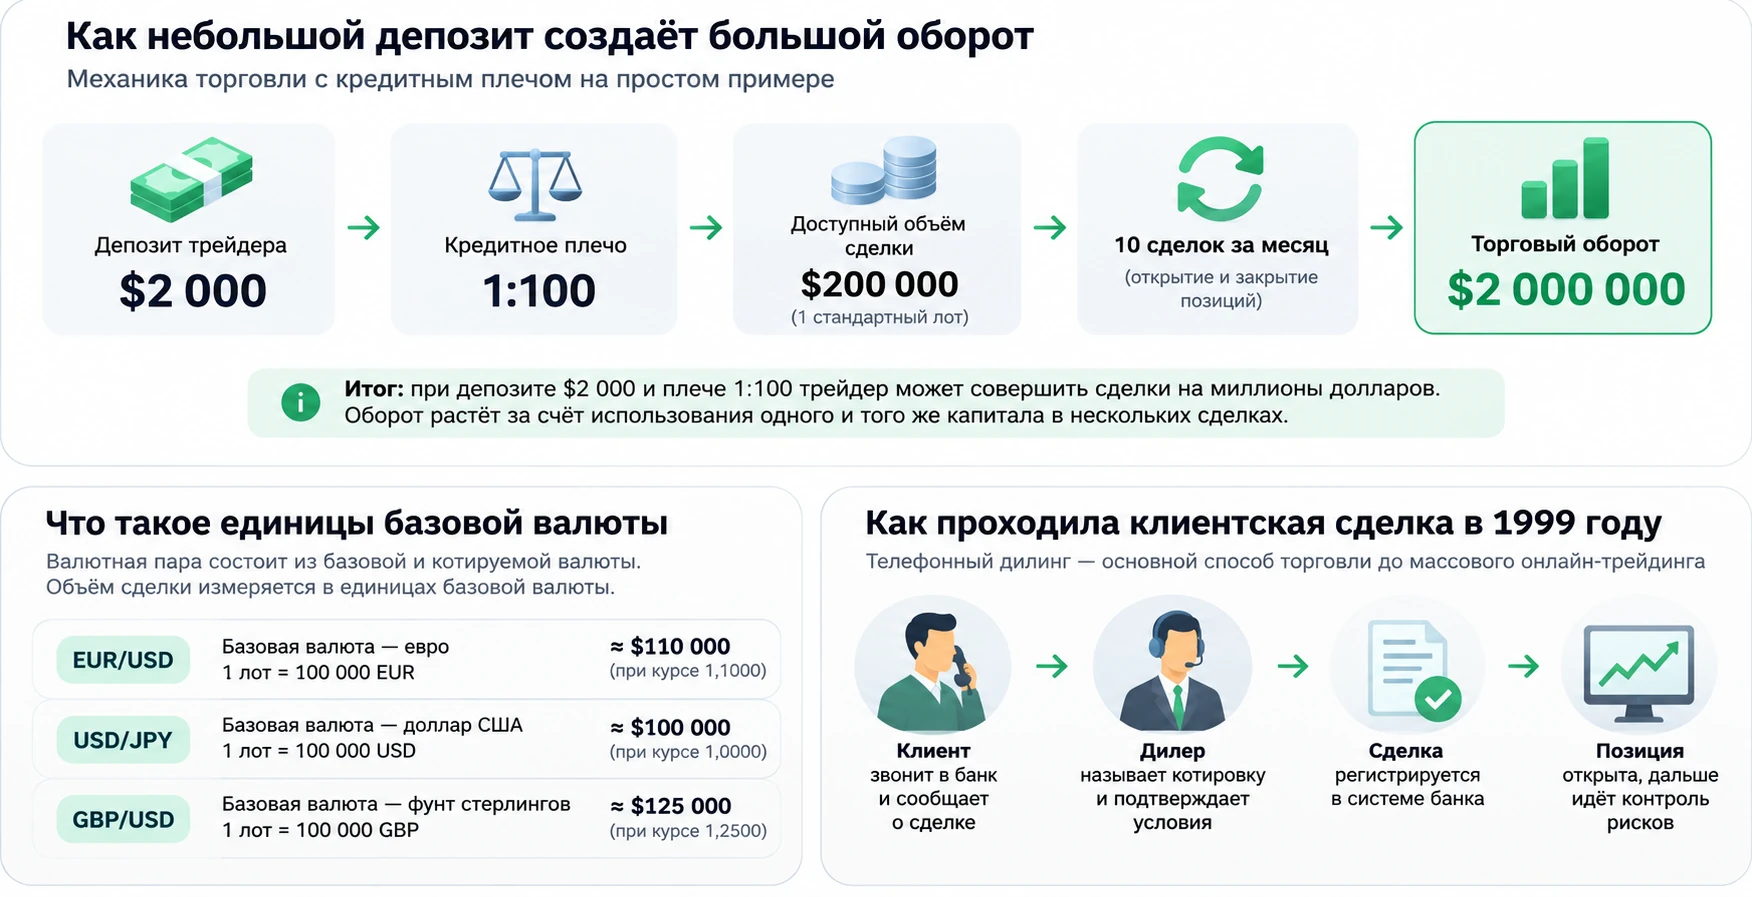
Представим, что трейдер покупает один стандартный лот EUR/USD.
В валютной паре EUR/USD базовой валютой выступает евро, а котируемой — доллар США. Размер стандартного лота составляет 100 000 евро.
Если курс EUR/USD равен 1,1000, номинальная стоимость позиции составляет $110 000.
Теперь возьмем USD/JPY. Здесь базовой валютой выступает американский доллар. Один стандартный лот соответствует $100 000.
В GBP/USD базовой валютой является британский фунт. При условном курсе 1,2500 позиция объемом 100 000 фунтов имеет номинальную стоимость $125 000.
Во всех трех случаях торговый объем составляет 100 000 единиц базовой валюты, однако его долларовый эквивалент различается.
Именно поэтому формулировка 50 млрд единиц базовой валюты требует осторожности при интерпретации.
В нее могут входить операции с разными валютными парами. Для определения точного долларового эквивалента необходимо знать состав сделок и действовавшие на момент исполнения курсы.
При этом количество базовых единиц само по себе ничего не говорит о прибыли банка или доходности трейдеров.
Это показатель торговой активности, выраженный через номинальный объем валютных операций.
Как оценить годовой оборот
Попробуем перевести годовую статистику в более понятные значения.
Допустим, все операции совершались стандартными лотами по 100 000 единиц базовой валюты. Тогда 50 млрд единиц соответствовали бы 500 000 стандартных лотов.
Если условно распределить оборот на 250 торговых дней, получим следующие результаты:
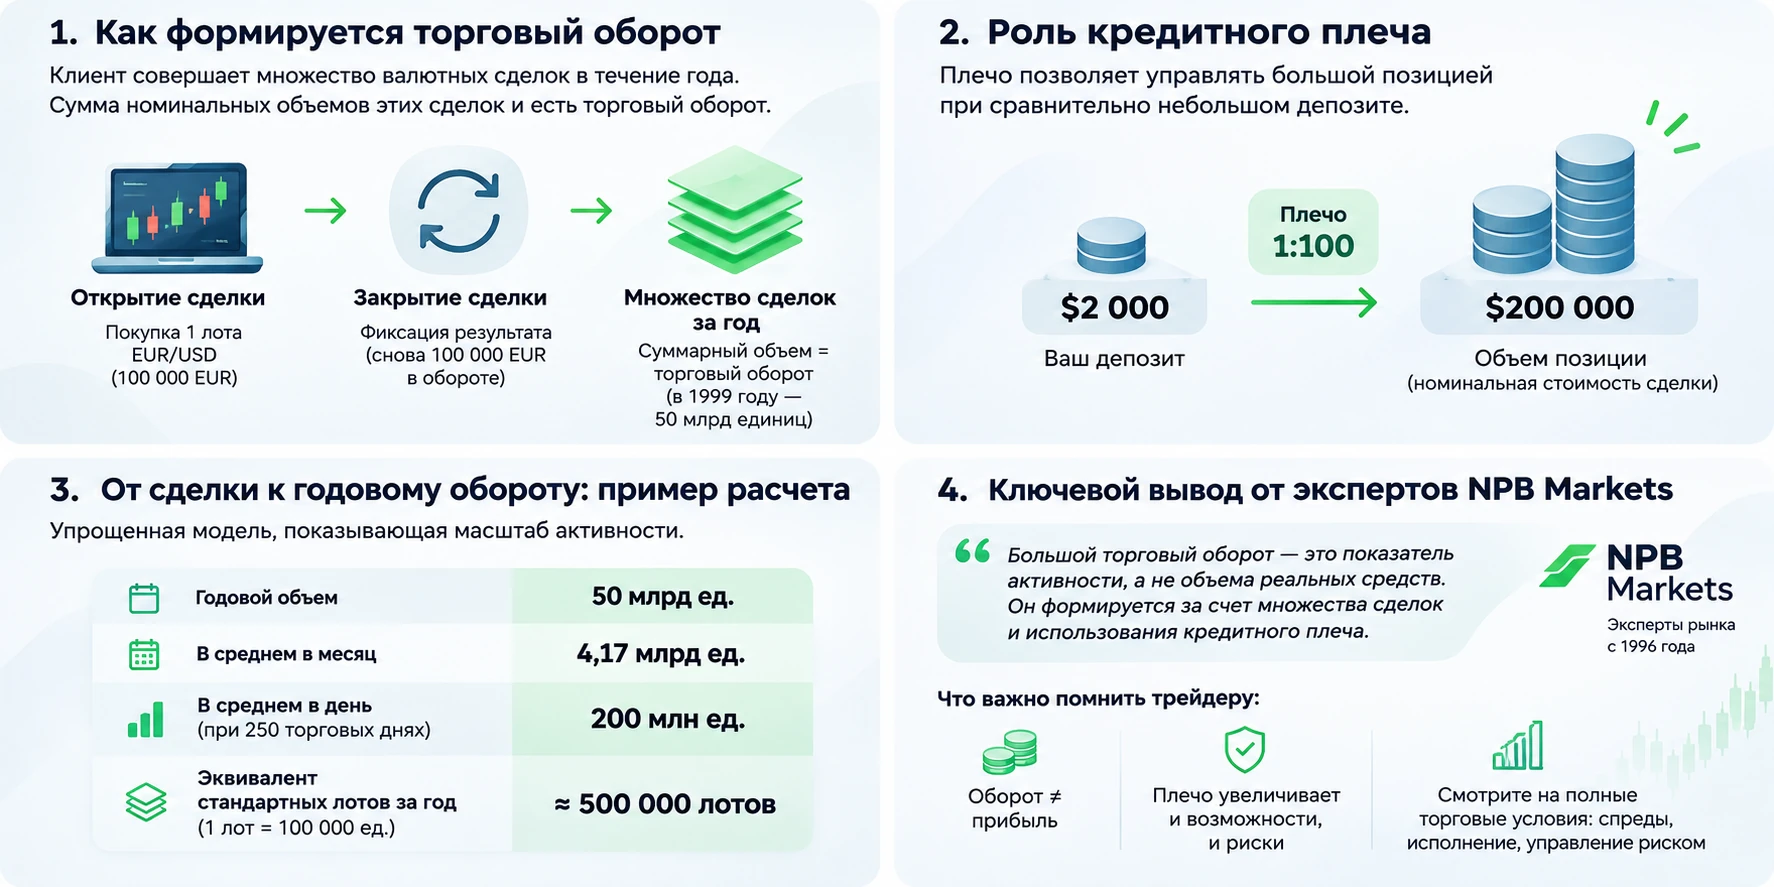
Это арифметическая модель, а не подтвержденная статистика отдельных торговых дней Нефтепромбанка.
Она показывает масштаб активности, но не позволяет определить фактическое количество клиентских сделок.
Например, один трейдер мог открыть позицию объемом 10 лотов. Другой — десять позиций по одному лоту. Их общий номинальный объем оказался бы одинаковым.
Кроме того, неизвестно, учитывала ли историческая статистика только открытие позиций или также операции закрытия.
В последнем случае открытие и последующее закрытие одного лота могли бы формировать оборот, эквивалентный двум лотам, если обе операции попадали в отчетность.
Для специалистов по рынку это существенное различие. Без методики подсчета нельзя уверенно переводить годовой оборот в число клиентов, ордеров или завершенных торговых циклов.
Как кредитное плечо увеличивает оборот
Главный участник этой истории — кредитное плечо.
Именно использование заемных средств позволяет трейдеру управлять позицией, номинальная стоимость которой значительно превышает собственные деньги на счете.
Разберем пример.
У трейдера имеется $2 000. При кредитном плече 1:100 он теоретически может открыть позицию номинальной стоимостью $200 000, если позволяют условия брокера, размер обеспечения и доступная маржа.
Это не означает, что брокер перечисляет клиенту $198 000 на банковский счет.
Кредитное плечо определяет соотношение между номинальной стоимостью позиции и средствами, которые необходимо зарезервировать в качестве обеспечения.
Для позиции на $100 000 расчетная маржа при разных значениях плеча выглядит следующим образом:
- При 1:20 потребуется $5 000.
- При 1:50 потребуется $2 000.
- При 1:100 потребуется $1 000.
Здесь не учитываются дополнительные требования к обеспечению, комиссии и текущий финансовый результат позиции.
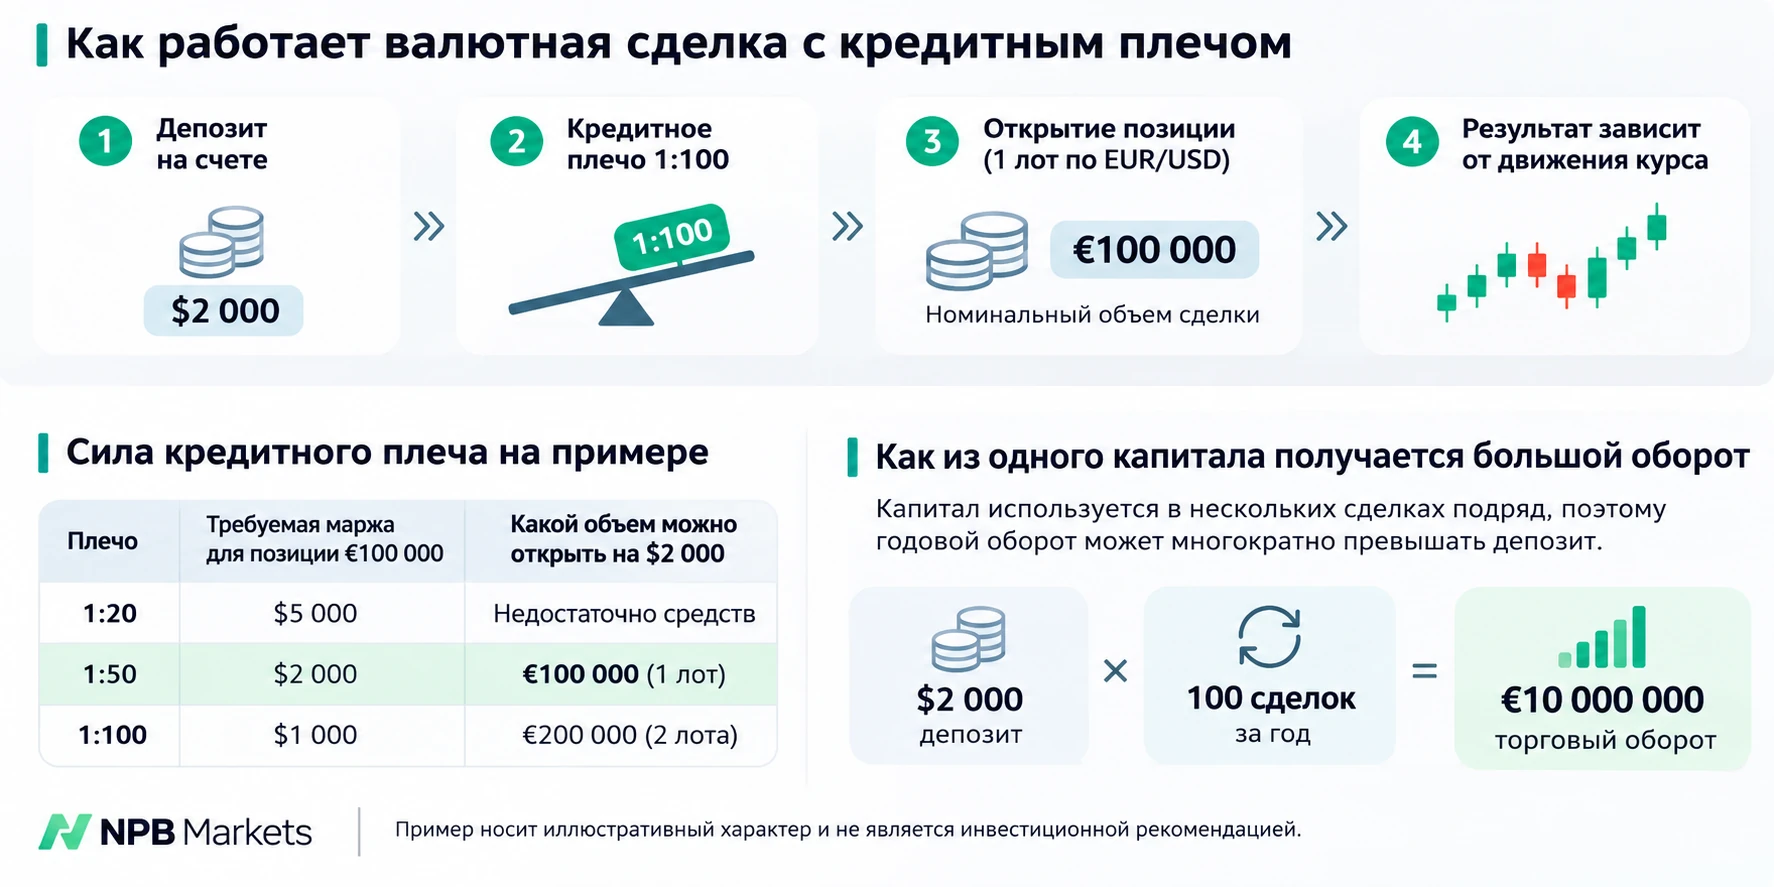
Допустим, клиент совершает десять операций по одному стандартному лоту. Совокупный номинальный объем этих операций составит 1 млн единиц базовой валюты.
Если операции проходят последовательно, для каждой новой сделки можно использовать капитал, освободившийся после закрытия предыдущей позиции.
Сами деньги при этом не увеличиваются в десять раз. Увеличивается торговый оборот, поскольку капитал участвует в нескольких сделках.
За год активный трейдер способен провести десятки и сотни операций. Поэтому сумма номинальных объемов может многократно превышать размер его депозита.
Именно эта особенность торговли с плечом объясняет, как банковское дилинговое направление могло формировать многомиллиардные обороты без привлечения сопоставимой суммы собственных клиентских средств.
Риски торговли с плечом
Однако кредитное плечо работает в обе стороны.
Если позиция номиналом $100 000 изменится против трейдера на 1%, отрицательный результат составит примерно $1 000 без учета торговых расходов.
При первоначальной марже $1 000 такое движение эквивалентно всей сумме расчетного обеспечения позиции. На практике закрытие по стоп-ауту может наступить раньше, в зависимости от условий обслуживания и состояния счета.
Поэтому большой оборот нельзя автоматически считать свидетельством успешности торговли. Высокая частота операций и значительное плечо способны одновременно увеличивать торговую активность и риск потери капитала.
Как проходили сделки по телефону
Сегодня трейдер открывает приложение, выбирает валютную пару, указывает объем и отправляет распоряжение. Весь процесс может занимать несколько секунд.
В конце 1990-х доступ к рынку выглядел иначе.
Клиент связывался с дилером, запрашивал котировку и сообщал намерение купить или продать валюту. Дилер подтверждал цену, фиксировал сделку и передавал необходимые сведения для ее учета.
Телефонный дилинг требовал отдельной организации рабочих процессов. Ошибка при передаче цены, неправильный объем или задержка подтверждения могли привести к спору между клиентом и банком.
Особое значение имели точность котирования, регистрация распоряжений и своевременное управление открытой валютной позицией.
Для банка возникала еще одна задача: как распределять риск клиентских операций.
Если один клиент покупал валюту, а другой продавал сопоставимый объем, противоположные позиции могли частично компенсировать друг друга.
При образовании значительного дисбаланса дилеру приходилось решать вопрос о внешнем хеджировании или удержании риска в пределах установленных лимитов.
Это общая механика валютного дилинга. Без внутренних документов нельзя утверждать, какие именно способы управления рисками Нефтепромбанк применял к каждому типу клиентских операций в 1999 году.
Но рост оборота неизбежно увеличивал требования к учету сделок, контролю открытых позиций и организации работы дилеров.
Поэтому достижение отметки в 50 млрд единиц интереснее рассматривать как показатель развития клиентского торгового направления, а не как характеристику объема банковского капитала.
Торговый оборот, доход и прибыль
Здесь необходимо разделить три понятия: торговый оборот, доход от операций и чистую прибыль.
Предположим, что условный брокер обрабатывает 500 000 стандартных лотов EUR/USD за год.
Для примера установим средний спред в два пункта. При стандартном объеме 100 000 евро стоимость одного пункта EUR/USD составляет $10, следовательно, два пункта соответствуют $20 на лот.
Если принять, что каждый из 500 000 лотов проходит один полный торговый цикл и трейдер оплачивает эквивалент такого спреда один раз, совокупные расходы участников на спред составят $10 млн.
Сумма выглядит внушительно. Но считать ее чистой прибылью брокера нельзя.
Часть торгового спреда может приходиться на внешнюю ликвидность. Кроме того, возникают затраты на исполнение, инфраструктуру, персонал, управление рисками и обслуживание клиентов.
Реальная экономика бизнеса зависит от модели исполнения и договоров с контрагентами.
Приведенный расчет не описывает тарифы Нефтепромбанка в 1999 году. Он демонстрирует, почему даже относительно небольшая стоимость одной сделки при большом обороте может создавать значительные совокупные торговые расходы.
Для оценки фактических доходов потребовались бы исторические данные о спредах, комиссиях, количестве исполненных операций и распределении финансового результата.
Поэтому утверждение, что оборот 50 млрд обеспечил банку определенную прибыль, без финансовой отчетности оставалось бы предположением.
Переход к электронному дилингу
История валютного дилинга на рубеже веков тесно связана с автоматизацией.
Пока клиентских распоряжений немного, значительную часть операций можно обрабатывать вручную. При росте количества сделок такой подход создает ограничения.
Дилер вынужден одновременно отслеживать котировки, принимать распоряжения, фиксировать результаты и контролировать позиции.
Увеличение клиентской активности повышает вероятность операционных ошибок. При резком изменении рынка ручная обработка также создает дополнительный риск задержек.
Электронные платформы постепенно изменили порядок торговли.
По хронологии NPB Markets, в 2003 году у клиентов Нефтепромбанка появилась возможность совершать сделки через интернет с использованием электронной торговой платформы.
Следующий этап относится к 2005 году, когда в инфраструктуру были добавлены инструменты технического анализа и поддержка автоматизированных торговых систем.
Интересно, что MetaTrader 4 официально вышел только 1 июля 2005 года. Следовательно, раннее развитие электронного дилинга происходило еще до повсеместного распространения терминала, который впоследствии стал одним из наиболее узнаваемых продуктов розничного Forex.
В исторической хронологии NPB Markets интеграция MT4 с агрегатором ликвидности банков Tier 1 указана уже для 2011 года.
Это позволяет разделить несколько этапов развития: телефонные сделки, электронный доступ клиентов, инструменты автоматизации и дальнейшее совершенствование торговой инфраструктуры.
Каждый этап менял возможности обработки клиентских распоряжений. При этом само наличие новой платформы не гарантирует лучшие цены или отсутствие проскальзывания: качество исполнения необходимо оценивать по фактической статистике.
Как менялись показатели NPB Markets
В истории NPB Markets показатель 1999 года стал одной из первых количественных точек отсчета.
В юбилейных материалах компания указывает, что в 2007 году клиентский оборот с кредитным плечом превысил 100 млрд единиц базовой валюты за год.
Получается, за восемь лет заявленный объем увеличился более чем вдвое.
В 2013 году компания приводит показатель годового торгового оборота в размере $150 млрд, а для 2024 года — свыше $250 млрд.
Но сравнивать все четыре цифры в одной непрерывной статистической последовательности без оговорок некорректно.
В 1999 и 2007 годах показатель выражен в единицах базовой валюты, а в 2013 и 2024 годах — в долларах США.
Разница в методах расчета способна повлиять на итоговую динамику. Кроме того, со временем изменялись перечень инструментов, торговые технологии и структура клиентских операций.
Тем не менее хронология показывает последовательное развитие бизнеса, который начинался с телефонного валютного дилинга.
В 2016 году, согласно истории компании, была создана международная брокерская компания NPBFX, а в 2025 году состоялся ребрендинг в NPB Markets.
Эта последовательность объясняет происхождение бренда, но юридическая история банковского подразделения и международной брокерской компании требует отдельного рассмотрения. Общая история торговых технологий не означает тождества юридических лиц или действовавших в разные годы условий регулирования.
Каких данных не хватает для анализа
Исторический оборот интересен прежде всего тем, какие данные стоят за общей суммой.
Для полноценного исследования экспертам NPB Markets можно адресовать несколько предметных вопросов.
Какую долю в 50 млрд единиц занимали операции с долларом, немецкой маркой и другими валютами? Сколько активных клиентов формировали годовой оборот? Учитывались ли операции открытия и закрытия позиций отдельно? Какая часть клиентского потока требовала внешнего хеджирования?
Ответы позволили бы установить фактическую структуру торговой активности и точнее оценить масштаб бизнеса.
Есть еще один показатель, который представляет интерес: отношение годового оборота к среднему объему клиентского капитала.
Например, если группа трейдеров располагает суммарным капиталом $10 млн и за год совершает операций на $1 млрд, отношение оборота к капиталу составляет 100.
Однако такое соотношение нельзя использовать для оценки доходности. Оно характеризует интенсивность использования средств и может существенно меняться в зависимости от торговых стратегий.
Экспертный анализ исторических результатов NPB Markets был бы особенно полезен именно в этой части: какие операции формировали оборот, с какой частотой торговали клиенты и какие изменения происходили в системе исполнения.
Пока подробная статистика не опубликована, обоснованно можно утверждать лишь то, что компания заявляет о достижении указанного объема в своей истории.
На что обращать внимание при выборе брокера
Рассматривать исторические миллиарды как доказательство привлекательности брокера было бы ошибкой.
Высокий оборот указывает на активность торговых операций, но не подтверждает автоматически низкие комиссии, доступность ликвидности в стрессовых условиях или быстрое исполнение каждого распоряжения.
Для трейдера практическое значение имеют другие параметры.
Первый — реальные торговые издержки. Например, на EUR/USD стандартный лот при спреде 0,8 пункта предполагает стоимость спреда около $8, а при двух пунктах — около $20. Если трейдер совершает 100 полных торговых циклов стандартным лотом, разница может достигать $1 200 при прочих равных условиях.
Второй — проскальзывание. Заявленный узкий спред теряет часть преимущества, если фактическая цена исполнения регулярно оказывается хуже ожидаемой.
Третий — управление риском. Доступное плечо 1:100 или 1:500 само по себе не определяет безопасность торговли. Если трейдер использует практически весь доступный лимит, даже небольшое изменение цены может вызвать существенную просадку.
Четвертый — правовая защита. Трейдеру необходимо выяснить, с каким юридическим лицом заключается договор, кто осуществляет надзор за его деятельностью и какие процедуры предусмотрены для разрешения споров.
Сравнивать брокеров следует по фактическим условиям исполнения, стоимости операций, правилам обеспечения и доступным механизмам защиты клиента.
История бизнеса может дополнять такую оценку, но не заменяет ее.
Место Нефтепромбанка в истории валютного рынка
В истории российского валютного рынка рубеж 1990-х и 2000-х часто связывают с финансовыми кризисами, банковскими проблемами и нестабильностью рубля.
Однако параллельно развивалось еще одно направление — клиентская торговля на международном валютном рынке.
До появления массового онлайн-трейдинга финансовые организации уже предоставляли доступ к валютным котировкам, организовывали исполнение операций и использовали механизмы маржинальной торговли.
История Нефтепромбанка дает конкретный пример такого развития.
В 1996 году начало работу направление клиентского валютного дилинга. В 1999 году, по данным компании, оборот операций с плечом достиг 50 млрд единиц базовой валюты. В 2003 году появился электронный доступ к торговле через интернет.
Эти события показывают, что инфраструктура розничного валютного рынка формировалась задолго до массового распространения смартфонов и торговых роботов.
И здесь показатель 50 млрд интересен своей экономической природой. Он демонстрирует, насколько сильно номинальный оборот способен отличаться от реального капитала участников рынка.
Кредитное плечо и многократное использование средств увеличивают объем операций. Но вместе с этим растут торговые расходы, требования к инфраструктуре и возможные потери при неблагоприятном движении цен.
Поэтому оценивать такой результат следует без преувеличений. Пятьдесят миллиардов единиц базовой валюты — значимый исторический показатель клиентской активности, но не величина банковских активов и не подтвержденный финансовый результат.
Главный вывод: история NPB Markets позволяет проследить развитие валютного дилинга за три десятилетия, а показатель 1999 года помогает объяснить механику торгового оборота с использованием кредитного плеча. Для оценки самого бизнеса необходимы дополнительные данные о клиентах, структуре сделок, методике подсчета и финансовых результатах.
Именно эти сведения превратили бы историческую цифру из корпоративной хроники в полноценный материал для финансового исследования.
Материал носит информационно-аналитический характер и не является индивидуальной инвестиционной рекомендацией. Торговля с кредитным плечом сопряжена с риском значительных потерь.