
«Рутраст Кредит» обещает деньги даже после отказов. Кто выдаёт кредит и кому платить 5%
 Артем Александрович
Аттестованный финансовый аналитик | БКЭ ЦБ РФ
· 7 мин чтения
· 196
В переписке, которую опубликовал «Вкладер», менеджер «Рутраст Кредит» предлагает финансирование на три–пять лет по ставке до 15% годовых. За свою работу она называет 5% от полученной суммы. Если клиенту выдадут 300 тысяч рублей, услуги посредника обойдутся в 15 тысяч. Кто выдаст деньги и с кем клиенту предстоит заключить договор, из сообщения неясно. В собственном канале RuTrust предлагает помощь с банковским кредитом, деньги под залог машины и покупку автомобиля через партнёра. У этих сделок разные условия и разные участники.
Поводом для проверки стало обращение читателя «Вкладера» от 13 ноября 2026 года. Он попросил проверить посредника, который предложил ему помощь с кредитом. По названию и домену я не нашёл в открытых источниках сообщений правоохранительных органов о предъявленном обвинении, судебного решения о мошенничестве или документов, подтверждающих ущерб клиента. Переписку можно сопоставить с объявлениями самого RuTrust. Они показывают, откуда приходят клиенты, кому их направляют и на каком этапе разговор о банковском кредите может перейти к сделке с частным партнёром.
Два менеджера, один сайт и партнёры с разными ролями
Канал RuTrust-Credit указывает двух менеджеров — @elena_rutrust и @rutrust_nikita. Оба профиля ссылаются на rutrust-credit.ru, а профиль Елены указывает ещё и сам канал. В объявлении от 10 ноября RuTrust пишет, что работает по всей России, и приглашает на бесплатную консультацию к обоим менеджерам. Так удалось связать публичные аккаунты с каналом и доменом. Кто управляет сайтом и от чьего имени менеджеры заключают договоры, из профилей выяснить не удалось. На момент проверки 20 ноября сайт не открывался.
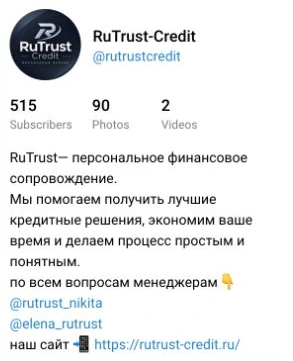
Описание публичного Telegram-канала RuTrust-Credit на 20 ноября 2026 года.
Клиентов RuTrust ищет и через посредников. В апреле канал приглашал партнёров приводить заёмщиков и зарабатывать, а в июле сообщал о выплатах партнёрам и работе по договорам. Тем же словом RuTrust называет тех, кто, по его версии, финансирует сделки. В первом случае речь идёт о вознаграждении за приведённого клиента. Во втором, если партнёр сам выдаёт деньги, ему же клиент возвращает долг. Установить размер выплат за рекомендации и их связь с комиссией в 5% по открытым материалам не удалось.
В канале фигурируют и конкретные банки. В посте от 3 мая RuTrust сообщает, что Т-Банк одобрил одному клиенту 1,3 млн рублей, ВТБ другому — 950 тысяч, а Сбер третьему — 1,5 млн. Источник этих цифр — сам канал. Даже если выдачу подтвердит кредитный договор, вопрос о партнёрстве останется открытым. Клиент мог получить деньги по обычной заявке, поданной с помощью консультанта. Подтвердить особые отношения с посредником может сам банк.
За что просят 5%, если подбор рекламировали как бесплатный
В начале разговора Елена просит ФИО, дату рождения, электронную почту и ИНН. После того как собеседник отправляет сведения, она пишет, что историю посмотрели и можно попробовать пройти по «бизнес-линии». В сообщении упоминаются действующие квоты и программы для бизнеса. Банк и программу менеджер не называет. Из переписки неясно, из каких условий взялась ставка до 15% и подходит ли клиент под требования кредитора. Решение о выдаче и ставке принимает сам кредитор.
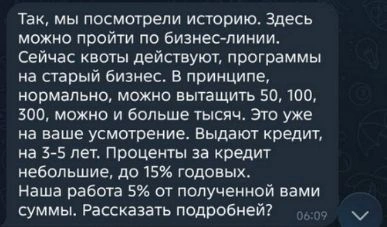
Фрагмент переписки, опубликованной «Вкладером» 13 ноября 2026 года.
«Вкладер» пишет, что на сайте подбор стоил 0 ₽. Сам RuTrust в ноябрьском объявлении предлагал бесплатную консультацию и сообщал, что работает без предоплаты. Эти два условия допускают плату после выдачи. Чтобы сопоставить 5% из переписки с заявлением о бесплатном подборе, нужен договор. Из него должно быть видно, какие услуги стоят денег, когда их надо оплатить и кто получает комиссию. Поскольку сайт на дату проверки не открылся, формулировку про 0 ₽ удалось сверить только по публикации «Вкладера».
«Вкладер» пишет и о предложении открыть ИП и применять налог на профессиональный доход. Доступный скриншот заканчивается вопросом менеджера, рассказать ли подробнее. Фразы про открытие ИП на нём нет. Для проверки нужно продолжение переписки. По разъяснениям ФНС, индивидуальный предприниматель может применять этот налоговый режим при соблюдении его условий. Если кредитная программа требует определённого срока работы или подтверждённых оборотов, свежая регистрация эти требования не закроет.
Что меняется, если в сделке участвует автомобиль
19 июня RuTrust рассказал о двух клиентах, которым, по версии канала, помогли получить деньги под залог машин для расчёта с МФО. У одного из них оставалось 231 тысяча рублей долга по 11 займам. Новая выдача, как утверждает канал, составила 290 тысяч. Если из этой суммы полностью закрыли старые займы, до возможных расходов оставалось 59 тысяч. Посчитать итоговую стоимость сделки по посту нельзя. В нём нет графика, ставки и суммы всех платежей. После рефинансирования новый долг обеспечен автомобилем, и при просрочке клиент рискует потерять машину.
13 мая RuTrust описал другую сделку. Клиент выбирает автомобиль, партнёр выкупает его, а клиент затем платит партнёру равными платежами. Канал утверждал, что сведений об обязательстве в кредитной истории и о залоге в отчётах не будет. Прежде чем сравнивать такое предложение с банковским автокредитом, нужно выяснить, на кого оформят машину после покупки, когда она перейдёт в собственность клиента и сможет ли партнёр забрать её после просрочки. Ответы зависят от договора. Из объявления даже неясно, с кем его предстоит подписывать.
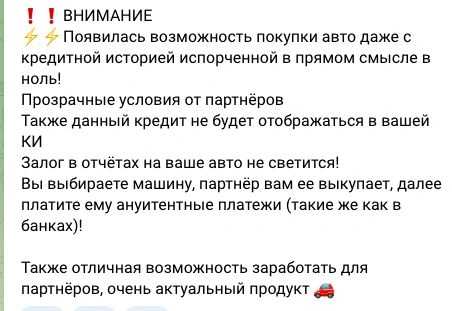
Вырезка из объявления RuTrust-Credit от 13 мая 2026 года.
Банк России предупреждает, что куплю-продажу, аренду и другие договоры иногда используют для маскировки нелегального кредитования. Относится ли это предупреждение к предложению RuTrust, по одному посту установить нельзя. Поиск по «Рутраст» и Rutrust с учётом адресов за все годы в предупредительном списке Банка России на 20 ноября вернул ноль результатов. Самого партнёра из объявления проверить не удалось, потому что канал его не назвал.
Кто мог запросить кредитную историю
Фраза «мы посмотрели историю» есть на скриншоте. Установить по ней, обращался ли кто-нибудь в бюро кредитных историй, невозможно. В переписке не видно названия бюро, имени получателя отчёта или согласия клиента. Чтобы получить основную часть кредитной истории, нужно согласие с указанием получателя, цели и даты. Для информационной части действуют отдельные правила. Отправка ФИО и ИНН в чат сама по себе не даёт согласия на получение основной части.
Если вы уже отправили данные, через Госуслуги можно узнать, в каких бюро хранится ваша кредитная история, и заказать отчёт в каждом из них. По отчётам можно проверить, кто запрашивал сведения и появились ли незнакомые заявки или договоры. Если в отчёте есть кредит, которого вы не брали, Банк России рекомендует оспорить запись в бюро. Можно обратиться и напрямую в организацию, которая передала сведения. Переписка пригодится, чтобы сверить даты и понять, какие данные вы отправили.
Кого искать в договоре
По точным запросам «Рутраст» и «Рутраст Кредит» сервис ФНС не показал записей. Поиск по похожим названиям выдал компании «Рустраст». Связать их с каналом или доменом по общим реквизитам не удалось. Торговое название может отличаться от имени исполнителя. Для проверки нужен проект договора с тем, кто оказывает услугу, и его ИНН.
В этой истории заёмщику нужны два документа. По договору с посредником можно проверить, кому и за что причитаются 5%. По договору финансирования — кто даёт деньги, сколько придётся вернуть и что случится с машиной, если платить не получится. Если менеджер называет банк, условия и наличие заявки можно уточнить у банка напрямую. Если в переписке по-прежнему фигурирует только «наш партнёр», отложите подпись и перевод денег до получения его реквизитов и проекта договора.